2022年中国电子元器件行业现状及发展前景分析
一、引言
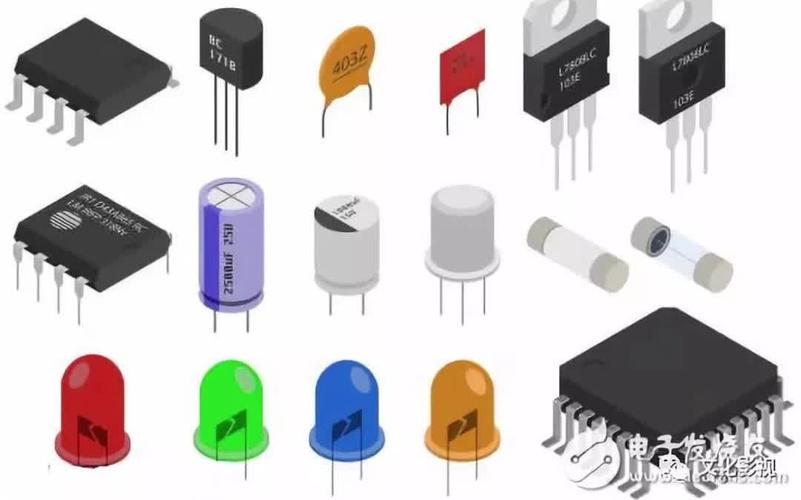
2022年,中国电子元器件行业在宏观需求分化、供应链重构和国产替代加速的背景下运行。电子元器件是电子信息产业的基石,涵盖半导体、被动元件、连接器、PCB、传感器、光电子器件等,广泛应用于通信、计算机、汽车、工业、消费电子和新能源等领域。2022年行业整体承压,但结构性亮点突出,汽车电子、光伏储能、工业控制等成为增长引擎。
二、行业现状与市场规模
从整体规模看,中国已成为全球最大的电子元器件生产国和消费国。工信部《基础电子元器件产业发展行动计划(2021—2023年)》提出,到2023年电子元器件销售总额达到2.1万亿元。2022年,受消费电子需求疲软、库存高企和价格竞争影响,行业增速有所放缓,但销售规模仍保持在万亿元以上,接近阶段性目标。规模以上电子信息制造业增加值同比增长7.6%,营业收入约15.4万亿元,为电子元器件提供了庞大下游市场。
三、细分领域分析
- 半导体:2022年中国集成电路产量为3241.9亿块,同比下降9.8%;进口集成电路约5384亿块,进口额约4156亿美元;出口额约1539亿美元。设计、制造、封测环节持续进步,但高端逻辑芯片、存储芯片、模拟芯片和EDA工具等仍依赖进口。国产替代在功率半导体、MCU、射频前端等领域加快。
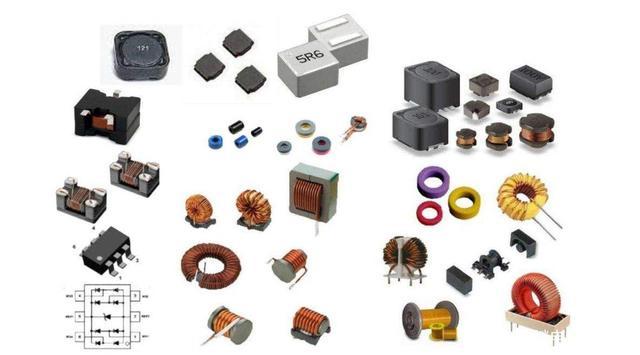
- 被动元件:电容、电阻、电感等被动元件受消费电子拖累,MLCC等产品价格下行、库存调整明显。但新能源汽车、光伏逆变器、储能和工业设备对高可靠、车规级被动元件需求增长,推动产品结构升级。
- 连接器与PCB:中国连接器市场规模保持全球约三分之一份额,2022年市场规模约2000亿元人民币。PCB产值约435亿美元,占全球一半以上,覆铜板、高频高速板、封装基板等高端产品成为投资热点。
- 传感器:汽车电子、工业互联网、医疗健康等带动传感器需求,2022年中国传感器市场规模约3000亿元。MEMS传感器、图像传感器、毫米波雷达等国产化率逐步提升。
四、产业链与竞争格局
电子元器件产业链上游包括材料、设备、EDA和IP,中游为设计、制造、封测,下游覆盖通信、汽车、工业、消费和新能源。国际巨头在高端市场仍占主导,国内企业在中低端市场形成规模优势,并加速向高端突破。龙头企业通过并购整合、研发投入和客户认证,提升在车规、工规和高端消费领域的份额。整体看,行业集中度逐步提高,但高端产品供给能力仍是短板。
五、政策环境
2022年,国家继续强化对电子元器件产业的支持。《基础电子元器件产业发展行动计划(2021—2023年)》《“十四五”数字经济发展规划》《“十四五”信息通信行业发展规划》等政策相继实施,集成电路和软件企业享受税收优惠,国家大基金继续投向制造、设备、材料和先进封测。地方政府也通过产业园、专项基金和人才政策支持元器件集群发展。
六、主要挑战
一是消费电子需求疲软,行业去库存压力较大,部分产品价格战激烈;二是高端芯片、材料、设备和EDA工具受制于人,供应链安全风险突出;三是人才缺口明显,尤其是高端设计和工艺工程师;四是地缘政治和出口管制带来不确定性;五是中小企业融资难、研发投入不足,难以进入高端客户供应链。
七、发展前景与趋势
中国电子元器件行业长期向好。第一,国产替代仍是最强主线,政策、资本和下游客户共同推动高端产品导入。第二,汽车电子、新能源汽车、光伏、储能、AIoT、数据中心和工业互联网将成为主要增长极。第三,产品向小型化、集成化、高频化、低功耗、高可靠方向演进,SiC、GaN、先进封装、MEMS等新技术加速落地。第四,产业链协同和并购整合将提升集中度,形成一批平台型龙头。第五,绿色制造和智能制造成为标配,低碳、循环和数字化工厂降低综合成本。预计2023年后行业逐步复苏,2025年市场规模有望突破2.5万亿元,高端元器件自给率稳步提升。
八、结论
2022年是中国电子元器件行业承压与转型并存的一年。短期看,需求波动和库存调整带来压力;长期看,国产替代、新能源和智能化浪潮为行业打开广阔空间。企业应聚焦技术创新、车规认证、产业链协同和全球化布局,提升高端供给能力,在全球竞争中实现从规模扩张向质量效益转变。
如若转载,请注明出处:http://www.senchiele.com/product/11.html
更新时间:2026-09-15 21:59:45